Fazenda estima alíquota efetiva média de 8,5% no novo imposto sobre o consumo
Em audiência na Comissão de Assuntos Econômicos do Senado, o ministro da Fazenda afirmou que a alíquota de 11,3% calculada pelo TCU é o teto de referência e que a carga efetiva média deve ficar em 8,5%, com reduções setoriais, regimes diferenciados e devolução de tributos.
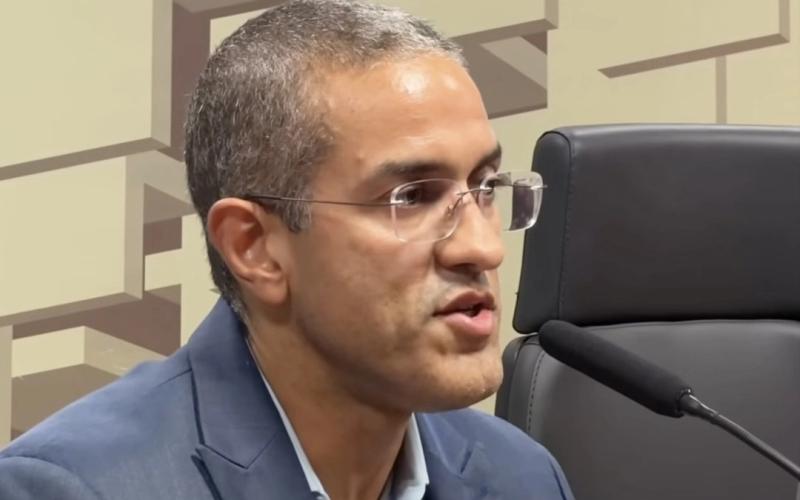
 Foto: Marcelo Camargo/Agência Brasil
O ministro da Fazenda, Dario Durigan, afirmou nesta terça-feira (17) que a alíquota efetiva média do novo imposto sobre o consumo deve ficar em 8,5%, abaixo da alíquota máxima de referência de 11,3% calculada pelo Tribunal de Contas da União (TCU). A declaração foi feita em audiência na Comissão de Assuntos Econômicos (CAE) do Senado, que discute a metodologia de cálculo dos tributos criados pela reforma tributária.
11,3% é a alíquota máxima. Quem tem qualquer regime diferenciado, qualquer redução, vai pagar menos. As pessoas mais pobres vão pagar zero. A alíquota média é de 8,5%.
Segundo o ministro, a diferença entre os dois percentuais vem das reduções previstas para setores específicos, dos regimes diferenciados e da devolução de tributos a famílias de baixa renda. Entre as medidas de alcance social citadas estão a tributação zero da cesta básica, o cashback para famílias inscritas no Cadastro Único e a redução ou isenção de tributos sobre medicamentos, vacinas e itens de saúde da mulher.
Renúncias com a conta à vista
Durigan apontou como um dos efeitos do novo sistema a exposição do custo das renúncias fiscais: cada benefício concedido passa a ter impacto direto na alíquota dos tributos sobre o consumo.
Quando for pautada uma renúncia fiscal, a conta vai ser apresentada de plano. A decisão vai ser inteira.
O ministro acrescentou que a alíquota será revisada todos os anos. Pela sistemática aprovada, a Receita Federal fornece os dados ao TCU, que aplica a metodologia prevista em lei e subsidia a definição dos percentuais para os anos seguintes.
Entenda
A Contribuição sobre Bens e Serviços (CBS) substitui o PIS/Pasep e a Cofins a partir de 2027 e, ao lado do Imposto sobre Bens e Serviços (IBS), de estados e municípios, forma o Imposto sobre Valor Agregado (IVA) dual. Em outubro, o TCU aprovou a alíquota de referência de 11,3468%, arredondada para 11,3%, acima da estimativa anterior de 9,21% apresentada pela equipe econômica.
O percentual efetivamente cobrado varia conforme o tipo de operação, por causa de reduções de alíquota, isenções, regimes específicos e aproveitamento de créditos nas etapas anteriores da cadeia produtiva. Concluída a etapa técnica no TCU, cabe agora ao Senado fixar a alíquota da CBS por meio de resolução.